時間削減・利益UP・情報共有ができる
効果を実感できる運用サポート!建築業向け管理システムならアイピア
アイピアではシステム導入の効果を実感していただけるよう丁寧な運用サポートを心がけております。
利益や業務効率化を体感したい方は、ぜひアイピアの無料デモ体験にお申込みください!
住宅ローン控除は、住宅を取得したり、一定の増改築を行ったりする際に、住宅ローンの年末残高などに応じて所得税の控除を受けられる制度です。
2026年度税制改正では、住宅ローン減税の適用期限が5年間延長され、2026年から2030年までに入居する住宅が対象となりました。さらに、省エネ性能の高い既存住宅への支援拡充や、床面積要件の緩和なども行われています。
住宅の購入やリフォームを検討している方は、入居する住宅の種類や性能によって控除内容が変わることを理解しておきましょう。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用してマイホームの新築・取得や増改築などを行った場合に、一定の要件を満たすことで、年末の住宅ローン残高などをもとに計算した金額を所得税から控除できる制度です。
正式名称は「住宅借入金等特別控除」といい、所得税から控除しきれない場合には、一定の要件のもとで翌年度の住民税から控除される場合があります。
控除の対象と条件
住宅ローン控除を受けるためには、住宅の種類や入居時期などに応じた要件を満たす必要があります。主な要件は以下の通りです。
- 住宅の新築・取得または一定の増改築等のために住宅ローンを利用していること
- 住宅の引き渡しまたは工事完了から6カ月以内に居住すること
- 原則として合計所得金額が2,000万円以下であること
- 住宅ローンの返済期間が10年以上であること
- 原則として、住宅の床面積が40㎡以上であること
- 店舗などとの併用住宅の場合、床面積の2分の1以上が居住用であること
なお、床面積については、合計所得金額が1,000万円を超える場合や、子育て世帯・若者夫婦世帯として借入限度額の上乗せ措置を利用する場合など、50㎡以上が必要となるケースがあります。
また、新築住宅と既存住宅では、住宅の省エネ性能などによって借入限度額や控除期間が異なります。住宅ローン控除を利用する際は、自分が取得する住宅の区分を確認することが重要です。
控除額の計算方法
住宅ローン控除の控除額は、基本的に年末時点の住宅ローン残高に控除率を掛けて計算します。
控除額 = 年末の住宅ローン残高 × 0.7%
ただし、住宅ローン残高のすべてが控除の計算対象になるわけではありません。住宅の種類や省エネ性能、入居年などに応じて借入限度額が設定されているため、実際の控除額はこれらの条件によって変わります。
また、所得税額を超えて控除を受けられるわけではないため、計算上の控除額と実際に税負担から差し引かれる金額が異なる場合があります。
控除期間
住宅ローン控除の控除期間は一律ではなく、住宅の種類や入居時期によって異なります。
2026年以降に入居する場合、新築住宅では認定住宅やZEH水準省エネ住宅などで13年間の控除が受けられる一方、省エネ基準適合住宅は入居時期によって控除期間や限度額が異なります。
また、2026年以降は省エネ性能の高い既存住宅についても、控除期間が13年間に拡充されています。
住宅ローン控除に関連する記事はこちら
2026年以降の住宅ローン控除の主な変更点
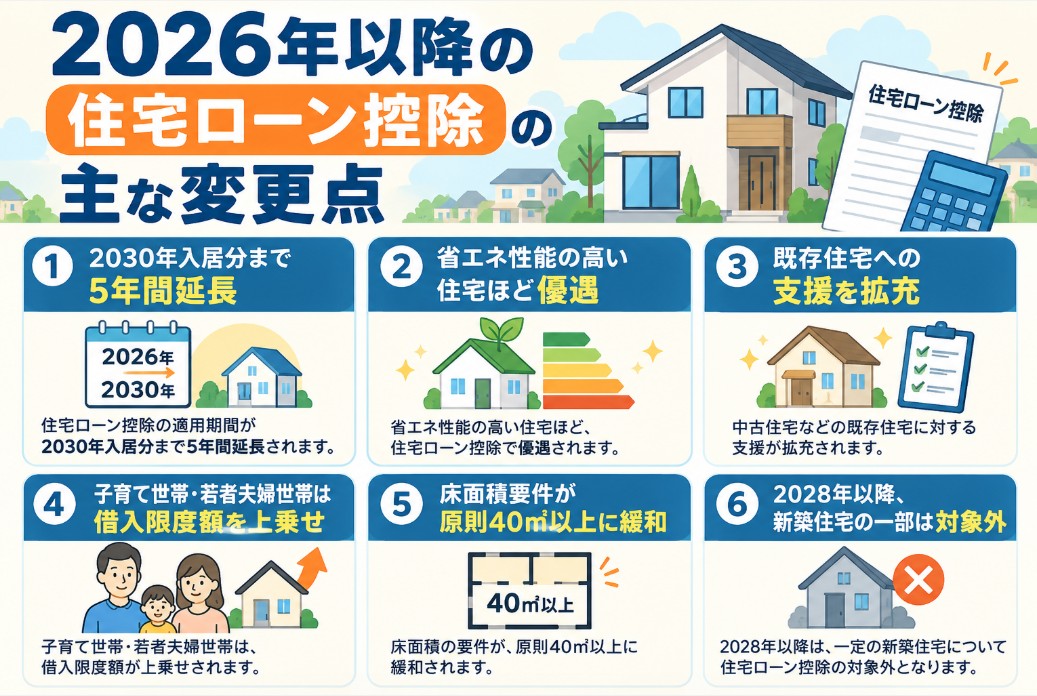
2026年度税制改正では、住宅ローン減税の適用期限が5年間延長されました。2026年1月1日から2030年12月31日までに入居した場合が、新たな制度の対象となります。
また、既存住宅への支援拡充や床面積要件の緩和など、住宅を購入する人に関係する変更も行われています。
住宅ローン控除が2030年入居分まで延長
住宅ローン減税は、2026年度税制改正によって2026年から2030年までの入居分を対象として5年間延長されました。
これにより、住宅の取得時期だけでなく「いつ入居するか」も住宅ローン控除の適用を判断する重要なポイントになります。
省エネ性能によって控除内容が異なる
住宅ローン控除では、住宅の省エネ性能などによって借入限度額や控除期間が異なります。
新築住宅では、主に以下のような区分で制度が設定されています。
- 認定長期優良住宅・認定低炭素住宅
- ZEH水準省エネ住宅
- 省エネ基準適合住宅
- その他の住宅
特に新築住宅では、省エネ性能の低い住宅ほど住宅ローン控除を利用しにくくなる仕組みとなっています。住宅を購入する際は、住宅の価格だけでなく、省エネ性能や認定の有無も確認しましょう。
省エネ性能の高い既存住宅への支援を拡充
2026年度税制改正では、既存住宅についても住宅ローン控除が拡充されました。
認定長期優良住宅や認定低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅など、一定の省エネ性能を満たす既存住宅では、借入限度額の引き上げや控除期間の13年間への拡充が行われています。
一方、その他の既存住宅は、2026年以降も10年間の控除となるなど、住宅性能によって取り扱いが異なります。
子育て世帯・若者夫婦世帯への上乗せ措置
子育て世帯や若者夫婦世帯については、住宅ローン控除の借入限度額に上乗せ措置が設けられています。
対象となるのは、原則として、入居した年の12月31日時点で19歳未満の扶養親族がいる世帯、または夫婦のいずれかが40歳未満の世帯です。
例えば、認定長期優良住宅・認定低炭素住宅では、2026年以降の入居について、子育て世帯等の場合に新築住宅の借入限度額が5,000万円、既存住宅が4,500万円となるケースがあります。
ただし、住宅の種類や入居時期によって借入限度額は異なるため、対象となる住宅区分を確認することが大切です。
床面積要件が40㎡以上に緩和
2026年以降は、住宅ローン控除の床面積要件について、新築住宅だけでなく既存住宅も原則として40㎡以上に緩和されました。
ただし、合計所得金額が1,000万円を超える場合や、子育て世帯・若者夫婦世帯の借入限度額上乗せ措置を利用する場合などは、50㎡以上が必要となるケースがあります。
コンパクトな住宅を購入する場合は、自分が適用を受ける条件を事前に確認しましょう。
2028年以降は新築住宅の一部が対象外に
2028年以降に建築確認を受ける省エネ基準適合住宅については、原則として住宅ローン控除の対象外となります。
ただし、2027年12月31日までに建築確認を受けた住宅や、2028年6月30日までに建築された住宅には経過措置があります。
これから新築住宅を購入する場合は、住宅の省エネ性能だけでなく、建築確認や建築時期も確認しておく必要があります。
住宅省エネ2026キャンペーンなどの補助制度も確認
住宅ローン控除とは別に、省エネ性能の向上を目的とした住宅関連の補助制度もあります。
2026年の「住宅省エネ2026キャンペーン」では、リフォームを対象として以下の事業が実施されています。
- みらいエコ住宅2026事業
- 先進的窓リノベ2026事業
- 給湯省エネ2026事業
- 賃貸集合給湯省エネ2026事業
住宅省エネ2026キャンペーンのリフォームは、子育て世帯に限らず、すべての世帯が対象となる制度があります。補助対象となる工事や補助額は事業ごとに異なるため、リフォームを検討している場合は最新の公募要件を確認しましょう。
必要書類と証明方法
住宅ローン控除の申告では、住宅の種類や省エネ性能などに応じて必要な書類が異なります。
省エネ性能を証明する場合には、住宅省エネルギー性能証明書や建設住宅性能評価書などが利用されるケースがあります。また、認定長期優良住宅や認定低炭素住宅などでは、認定を受けたことを確認できる書類が必要となる場合があります。
どの書類が必要になるかは住宅の区分によって異なるため、購入する住宅の販売会社や施工会社などにも事前に確認しておくと安心です。
住宅ローン控除の申告手順
住宅ローン控除を受けるためには、所定の手続きを行う必要があります。
給与所得者の場合、原則として初年度は確定申告が必要です。2年目以降は、勤務先で年末調整を行うことで住宅ローン控除を受けられる場合があります。
初年度の確定申告の手順
住宅ローン控除を初めて受ける年は、必要書類を準備して確定申告を行います。
- 住宅ローンの年末残高等証明書や登記事項証明書、売買契約書・工事請負契約書など、住宅の取得状況に応じた必要書類を準備します。
- 国税庁の「確定申告書等作成コーナー」などを利用して確定申告書を作成します。
- 必要書類を添付し、e-Taxなどを利用して確定申告を行います。
- 申告内容が確認されると、所得税の還付がある場合は指定した口座などに還付されます。
住宅の性能や認定内容によって追加の証明書類が必要になる場合があるため、申告前に国税庁の最新情報を確認しましょう。
2年目以降の年末調整手続き
給与所得者の場合、初年度に確定申告を行った後は、一定の条件を満たせば2年目以降の住宅ローン控除を年末調整で受けられます。
- 税務署から交付される住宅借入金等特別控除に関する書類を準備します。
- 金融機関から発行される住宅ローンの年末残高等証明書を準備します。
- 必要事項を記入し、勤務先へ提出します。
- 勤務先が年末調整で住宅ローン控除を反映します。
個人事業主など、年末調整をしない場合は、2年目以降も確定申告によって住宅ローン控除を受けることになります。
必要書類の入手方法
住宅ローン控除に必要な書類は、住宅の種類や申告方法などによって異なります。主な書類と入手先は以下の通りです。
- 住宅ローンの年末残高等証明書:借入先の金融機関から取得します。
- 登記事項証明書:法務局などで取得できます。
- 売買契約書・工事請負契約書の写し:不動産会社や施工会社などから取得します。
- 源泉徴収票:給与所得者の場合、勤務先から交付されます。
- 住宅の省エネ性能等を証明する書類:住宅の区分に応じて住宅会社や登録機関などから取得します。
- 確定申告書:国税庁の確定申告書等作成コーナーなどを利用して作成できます。
必要書類は住宅の種類や省エネ性能などによって変わるため、すべての人が同じ書類を提出するわけではありません。申告前に最新の案内を確認しておきましょう。
| 初年度の確定申告 | 2年目以降の年末調整 | |
|---|---|---|
| 対象 | 原則として初年度は確定申告が必要 | 給与所得者は一定の条件を満たせば年末調整で手続き可能 |
| 手続き | 確定申告時に住宅ローン控除を申請 | 必要書類を勤務先へ提出 |
住宅ローン控除を継続して受けるためには、入居した年だけでなく、その後の手続きも適切に行うことが大切です。
特に初年度の確定申告では、住宅の取得状況や性能によって必要書類が異なるため、余裕を持って準備しましょう。
住宅ローン控除のメリット
住宅ローン控除を利用できれば、住宅ローンの返済期間中に所得税などの負担を軽減できる可能性があります。
ここでは、住宅ローン控除を利用する主なメリットを紹介します。
節税効果とコスト削減
住宅ローン控除の大きなメリットは、住宅ローンの年末残高などをもとに計算した金額を所得税から控除できることです。
控除期間が複数年にわたるため、適用条件を満たしている間は継続して税負担を軽減できる可能性があります。
ただし、実際の控除額は住宅の性能、借入限度額、年末残高、所得税額などによって異なります。住宅価格が高いほど必ず控除額が大きくなるわけではありません。
控除によって税負担が軽減された分を、住宅の維持管理費や将来のリフォーム費用などに充てることもできます。
併用を検討できる他の制度・補助金
住宅ローン控除とは別に、住宅の省エネ化やリフォームを支援する補助制度もあります。
2026年には「住宅省エネ2026キャンペーン」が実施されており、リフォームについては、みらいエコ住宅2026事業、先進的窓リノベ2026事業、給湯省エネ2026事業、賃貸集合給湯省エネ2026事業が対象となっています。
- みらいエコ住宅2026事業:断熱改修など幅広いリフォームが対象
- 先進的窓リノベ2026事業:高い断熱性能を持つ窓・開口部の改修が対象
- 給湯省エネ2026事業:高効率給湯器の設置が対象
- 賃貸集合給湯省エネ2026事業:賃貸集合住宅の省エネ型給湯器への交換が対象
これらの補助制度は、住宅ローン控除とは目的や対象となる工事が異なります。また、制度によって併用条件も異なるため、利用する場合は各制度の最新の要件を確認しましょう。
なお、住宅省エネ2026キャンペーンのリフォームは、子育て世帯に限らず、すべての世帯が対象となる事業があります。
リフォームの補助金・助成金に関連する記事はこちら
建築業向けの管理システム「アイピア」
アイピアは建築業に特化した一元管理システムであり、顧客情報、見積情報、原価情報、発注情報など工事に関する情報を一括で管理できるため、情報集約の手間が削減されます。
さらに、アイピアはクラウドシステム。外出先からでも作成・変更・確認ができます。
アイピアはここが便利!6つのポイント
まとめ
住宅ローン控除は、住宅ローンを利用して住宅の新築・取得や一定の増改築などを行った場合に、年末の住宅ローン残高などをもとに所得税から控除を受けられる制度です。
2026年度税制改正では、住宅ローン減税の適用期限が5年間延長され、2026年から2030年までの入居分が対象となりました。
また、省エネ性能の高い既存住宅について借入限度額が引き上げられ、子育て世帯・若者夫婦世帯への上乗せ措置や、控除期間13年間への拡充も行われています。
さらに、床面積要件については、新築住宅・既存住宅ともに原則40㎡以上へ緩和されています。ただし、所得や上乗せ措置の利用状況によって50㎡以上が必要となる場合があります。
一方で、2028年以降に建築確認を受ける省エネ基準適合住宅などについては、住宅ローン控除の対象外となる場合があるため、新築住宅を購入する際は建築時期や住宅性能も確認しておきましょう。
住宅ローン控除を利用するには、初年度の確定申告や、給与所得者の場合は2年目以降の年末調整などの手続きが必要です。必要書類も住宅の種類や性能によって異なるため、早めに準備しておくと安心です。
また、住宅の省エネ化やリフォームを行う場合は、住宅省エネ2026キャンペーンなどの補助制度も確認しておきましょう。
住宅ローン控除は入居年や住宅性能などによって適用条件や控除額が変わります。住宅の購入やリフォームを検討する際は、最新の制度内容を確認したうえで、自分の住宅がどの制度の対象になるのかを確認することが大切です。