リフォーム工事では、着工前に想定していた原価と、実際に工事を終えたときの原価に差が生じやすいという特徴があります。
特に、既存住宅のリフォームでは、解体して初めて下地や配管などの状態が分かるケースがあります。また、施工中に補修や追加対応が必要になったり、お客様から仕様変更の希望が出たりすることもあります。
そのため、見積段階で十分な粗利を確保していたつもりでも、工事が終わる頃には利益が大きく減少している、場合によっては赤字工事になってしまうこともあります。
こうした予期せぬ原価の増加に備えるための考え方の一つが「予備原価」です。
この記事では、予備原価とは何か、リフォーム工事で必要とされる理由、設定方法、設定するときの注意点、会社全体で運用するポイントについて分かりやすく解説します。
予備原価とは?
予備原価とは、工事中に発生する可能性のある予期せぬ原価の増加に備えて、あらかじめ確保しておく原価のことです。
「予備原価」という名称や設定方法は、建設業全体で統一された会計上のルールではありません。ここでは、リフォーム工事において、補修や追加対応などによる原価増加に備え、目標とする粗利を守るための管理方法として説明します。
例えば、見積を作成した時点では問題ないと考えていた壁や床を、工事開始後に解体したところ、下地の腐食が見つかったとします。
そのまま施工できなければ補修工事が必要になり、材料費や外注費、職人の作業時間などが追加で発生します。
こうした「見積段階では正確に予測しにくい原価」をあらかじめ想定し、粗利が必要以上に減少しないように管理するのが予備原価の基本的な考え方です。
- 解体後に判明した下地や配管などの補修
- 想定外の材料・部材の追加
- 追加の施工や手直しにかかる人件費
- 追加工事に伴う外注費
- 現場調整や業者手配などにかかる対応コスト
なお、予備原価を確保しているからといって、実際には発生していない追加工事費をお客様へ一律に請求するという意味ではありません。契約内容や追加工事の発生状況に応じて、適切に説明・合意したうえで処理することが重要です。
原価管理について詳しくはこちら
リフォーム工事で予備原価が必要な理由
では、なぜリフォーム工事では予備原価を設定する必要があるのでしょうか。
予期せぬ追加原価が発生しやすい
リフォーム工事では、既存の建物を部分的に解体しながら施工することがあります。
そのため、工事前の現地調査や図面だけでは把握できない劣化や不具合が、着工後に判明するケースがあります。
例えば、次のようなケースです。
- 壁や床を解体したら下地が腐食していた
- 既存配管の劣化が見つかった
- 想定していた寸法と実際の現場に差があった
- 既存設備の撤去後に追加の補修が必要になった
- 施工条件の変更によって追加作業が発生した
このような追加対応が重なると、当初の見積原価を大きく上回る可能性があります。
粗利の減少を防ぎやすくなる
予備原価を設定する大きな目的は、予期せぬ原価増加によって、工事の粗利が大きく減少することを防ぐことです。
例えば、500万円で受注した工事について、当初の原価を350万円と想定していたとします。この場合、単純計算では粗利益は150万円です。
しかし、工事中に補修や追加対応が発生して原価が30万円増加すると、実際の粗利益は120万円まで減少します。
予備原価を設定しておけば、こうした「見積時点では分からなかった原価増加」を前提に、受注時点からより慎重に利益を管理できます。
営業担当者ごとの利益管理を防げる
予備原価を設定することで、営業担当者が「見積上の粗利」だけを見るのではなく、予期せぬ原価が発生する可能性まで考慮して受注判断を行うことができます。
特にリフォーム会社では、担当者によって見積金額や粗利に対する考え方が異なると、同じような工事でも利益率にばらつきが生じる可能性があります。
そのため、会社として予備原価の考え方や設定基準を決めておくことが重要です。
予備原価の設定方法
予備原価の設定方法には、さまざまな考え方があります。代表的な方法として、次の2つが挙げられます。
方法①:見積項目として予備原価を計上する
1つ目は、見積を作成する段階で、予備原価に相当する費用を見積項目として設定する方法です。
例えば、「現場管理費」「諸経費」など、自社の見積ルールに沿った項目として計上します。
この方法のメリットは、案件ごとにリスクを考慮して金額を調整しやすいことです。
例えば、築年数が古く、解体してみないと内部の状態が分からない工事であれば、予期せぬ追加原価が発生する可能性も高くなります。一方で、現地調査によって施工条件を十分に確認できている工事では、リスクを低く見積もれる場合があります。
ただし、「予備原価=諸経費」と完全に同じものとして扱うのは避けたほうがよいでしょう。
諸経費には、現場管理費や運搬費、保険料、事務処理など、実際に発生するさまざまな間接的コストが含まれる場合があります。会社によって定義も異なるため、予備原価を諸経費に含める場合は、社内でその目的と内訳を明確にしておきましょう。
なお、リフォームの諸経費には一律の適正率があるわけではありません。公開されている情報でも5~15%程度、10~20%前後など幅があるため、「何%なら適正」と単純に決めるのではなく、工事内容や会社の原価構造に応じて設定することが重要です。

お客様へ説明する場合は、単に「予備原価です」と伝えるのではなく、現場管理や安全対策、調整業務など、実際に必要となる費用の内容を分かりやすく説明することが大切です。
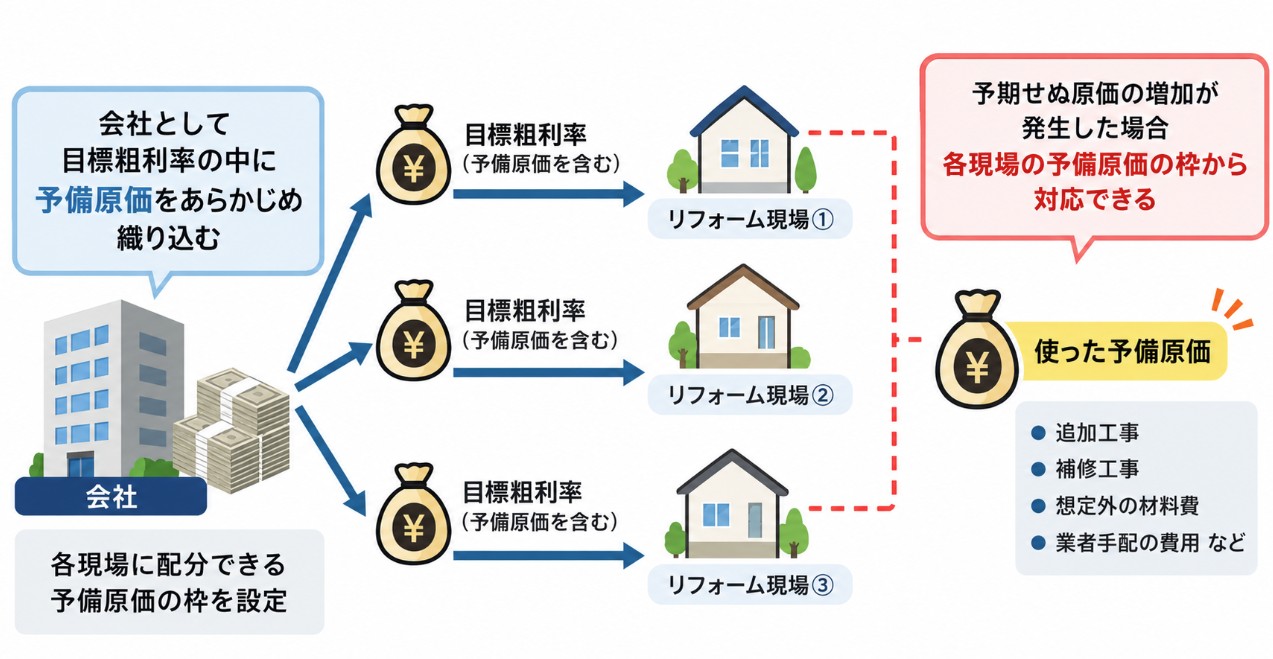
方法②:社内の目標粗利にあらかじめ織り込む
2つ目は、予備原価を見積書上の独立した項目として表示するのではなく、社内で設定する目標粗利や原価予算にあらかじめ織り込んでおく方法です。
例えば、見積上の粗利率が30%であっても、予期せぬ原価増加を考慮した「管理上の粗利」を別に設定しておきます。
この方法なら、お客様に提示する見積書の項目を増やすことなく、会社内部で予備原価を管理できます。
一方で、営業担当者が予備原価を意識せずに値引きしてしまうと、簡単に利益を圧迫してしまう可能性があります。そのため、受注時だけでなく、着工後の実行予算や発注状況まで一貫して管理することが重要です。
予備原価は何%に設定すればよい?
予備原価を設定する際に気になるのが、「何%に設定すればよいのか」という点です。
しかし、予備原価に一律の適正率や業界標準があるわけではありません。
リフォーム工事は、工事規模、築年数、建物の状態、解体範囲、工事内容、現地調査の精度などによって、予期せぬ原価が発生する可能性が変わるためです。
そのため、過去の工事実績をもとに、自社で基準を設定する方法がおすすめです。
過去の工事実績から設定基準を作る
例えば、過去のリフォーム工事について、次のようなデータを蓄積します。
- 見積時点の予定原価
- 実際に発生した原価
- 追加工事・補修の発生件数
- 追加原価の金額
- 工事内容・築年数・建物の状態
- 最終的な粗利率
こうしたデータを分析すれば、「どのような工事で原価が増えやすいのか」「どの程度の追加原価が発生しているのか」を把握できます。
その結果をもとに、例えば「築年数が古い住宅は予備原価を厚めに設定する」「現地調査で確認できない箇所が多い場合はリスクを高く評価する」といった、自社独自の基準を作ることができます。
予備原価を設定しすぎないことも重要
予備原価は多く設定すればよいわけではありません。
必要以上に原価を見込めば見積金額が高くなり、競合他社との価格比較で不利になる可能性があります。
反対に、予備原価を低く設定しすぎると、追加原価が発生した際に粗利が大きく減少します。
そのため、「過去の実績」「工事ごとのリスク」「自社が確保したい最低粗利」の3つを考慮して設定することが重要です。
粗利について詳しくはこちら
予備原価を運用するときの注意点
この章では、予備原価を運用するときの注意点を解説します。
予備原価と追加工事費を混同しない
予備原価を設定しているからといって、すべての追加工事を予備原価から処理できるわけではありません。
お客様から新たな工事を依頼された場合など、契約内容そのものが変更されるケースでは、追加工事として内容や金額を確認し、必要に応じて変更契約など適切な手続きを行う必要があります。
予備原価は「追加工事を無料で対応するための予算」ではなく、あくまで会社側が予期せぬ原価増加に備えて管理するための仕組みと考えましょう。
営業担当者だけで管理しない
予備原価を営業担当者だけに任せてしまうと、担当者によって設定基準が変わったり、値引きによって予備原価が削られたりする可能性があります。
そのため、会社として「どのような工事に、どの程度の予備原価を設定するのか」という基準を決めておくことが大切です。
実際の原価と比較して見直す
予備原価は、一度設定したら終わりではありません。
工事完了後に、予定していた原価と実際に発生した原価を比較し、予備原価の設定が適切だったかを振り返りましょう。
こうした「見積→受注→発注→施工→完工→振り返り」のサイクルを回すことで、予備原価の精度を高めることができます。
予備原価を会社全体で管理するには?
予備原価を効果的に活用するには、営業担当者が個別に管理するのではなく、会社全体で情報を共有できる仕組みを整えることが重要です。
特にリフォーム会社では、見積時点の予算と、実際の発注・施工時に発生した原価を比較できるようにしておくと、利益の変動を把握しやすくなります。
リフォーム会社向けの業務管理システムを導入する
予備原価を会社全体で運用する方法の一つが、リフォーム・建設業向けの業務管理システムを導入することです。
見積・原価・発注・請求などの情報を一元管理できるシステムを活用すれば、担当者ごとにExcelなどで管理するよりも、工事ごとの利益状況を把握しやすくなります。
また、見積段階で設定した予算と実際の原価を比較できれば、予備原価がどの程度残っているのか、追加原価によって粗利がどれだけ変化しているのかを確認しやすくなります。
予備原価に関するよくある質問
- 予備原価とは何ですか?
-
予備原価とは、工事中に発生する可能性のある予期せぬ原価の増加に備えて、あらかじめ確保しておく原価のことです。リフォーム工事では、解体後に既存部分の劣化が判明するなど、見積段階では予測しにくい追加原価が発生することがあります。
- 予備原価は何%に設定すればよいですか?
-
予備原価に一律の適正率はありません。工事内容や築年数、建物の状態、解体範囲などによって追加原価が発生するリスクが異なるため、過去の工事実績をもとに自社の基準を設定することが重要です。
- 予備原価と諸経費は同じものですか?
-
同じものではありません。諸経費には現場管理費や運搬費、保険料、事務処理費などが含まれる場合があります。一方、予備原価は予期せぬ原価増加に備えて粗利を管理するための考え方です。会社のルールによっては、予備原価を諸経費の中で管理する場合もあります。
- 予備原価を設定すれば追加工事費を請求できますか?
-
予備原価を設定していることだけを理由に、追加工事費を一律で請求できるわけではありません。追加工事が発生した場合は、契約内容や工事の原因を確認し、必要に応じてお客様への説明や変更契約など、適切な手続きを行うことが重要です。
- 予備原価は誰が管理すべきですか?
-
営業担当者だけに任せるのではなく、会社として設定基準を決め、営業・施工管理・経理などが情報を共有できる体制を整えることが重要です。業務管理システムを活用して、見積から発注、施工、完工までの原価を一元管理する方法もあります。
まとめ
今回は、リフォーム工事の利益を守るための考え方である「予備原価」について解説しました。
予備原価とは、工事中に発生する可能性のある予期せぬ原価増加に備えて、あらかじめ確保しておく原価のことです。
リフォーム工事では、解体後に初めて既存部分の劣化が分かったり、施工中に追加の補修が必要になったりすることがあります。そのため、見積段階の原価だけで粗利を管理すると、完工時に想定以上に利益が減少する可能性があります。
予備原価を設定する際は、単純に一定の割合を上乗せするのではなく、過去の工事実績や工事ごとのリスク、自社が確保したい最低粗利をもとに基準を設定することが重要です。
さらに、見積だけでなく、発注・施工・完工までの原価を一元管理することで、予備原価をより効果的に活用できます。
予備原価を営業担当者だけの経験や勘に頼るのではなく、会社全体の仕組みとして運用するためにも、建築見積ソフトや建設業向け管理システムの導入を検討してみてはいかがでしょうか。
建築業向けの管理システム「アイピア」
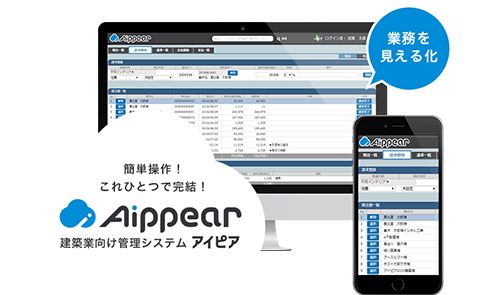
アイピアは建築業に特化した一元管理システムであり、顧客情報、見積情報、原価情報、発注情報など工事に関する情報を一括で管理できるため、情報集約の手間が削減されます。
さらに、アイピアはクラウドシステム。外出先からでも作成・変更・確認ができます。
アイピアはここが便利!6つのポイント
見積の基礎知識に関する記事
- 建築・リフォーム業の見積書の書き方と見本(サンプル付き)
- 【建設業向け】見積書に法定福利費を含める理由と書き方を解説
- 【建築業向け】すぐに使える見積書 エクセルテンプレート(無料・登録不要)
- 見積書のメールに対する返信は?【例文あり】ポイントを徹底解説
リフォーム・工務店向け見積ソフト(システム)に関連する記事
- 建築見積ソフトおすすめ16選【最新版・無料あり】価格や機能を徹底比較
- 見積システムのクラウドとインストール型の違いは?おすすめ13選
- 【工務店向け】見積管理システムオススメ5選!選び方やメリットを紹介
- 【リフォーム業向け】見積システム比較5選!選ぶポイントやメリットを紹介!
- 【建設業向け】見積書をアプリで簡単に作成!おすすめアプリ8選
工種別見積ソフト(システム)に関連する記事
“社内のデータを一元管理”工務店・リフォーム会社が選ぶ!