
建設業では、一般的な企業会計とは異なる「建設業会計」が用いられます。
建設工事は、着工から完成・引き渡しまで長期間にわたることがあり、工事ごとに材料費や労務費、外注費などの原価を管理する必要があります。そのため、建設業の取引や工事の進捗に合わせた会計処理が必要です。
この記事では、建設業会計とは何か、一般会計との違い、代表的な勘定科目、工事の収益認識、原価管理のポイントについてわかりやすく解説します。
時間削減・利益UP・情報共有ができる
効果を実感できる運用サポート!建築業向け管理システムならアイピア
アイピアではシステム導入の効果を実感していただけるよう丁寧な運用サポートを心がけております。
利益や業務効率化を体感したい方は、ぜひアイピアの無料デモ体験にお申込みください!
建設業会計とは
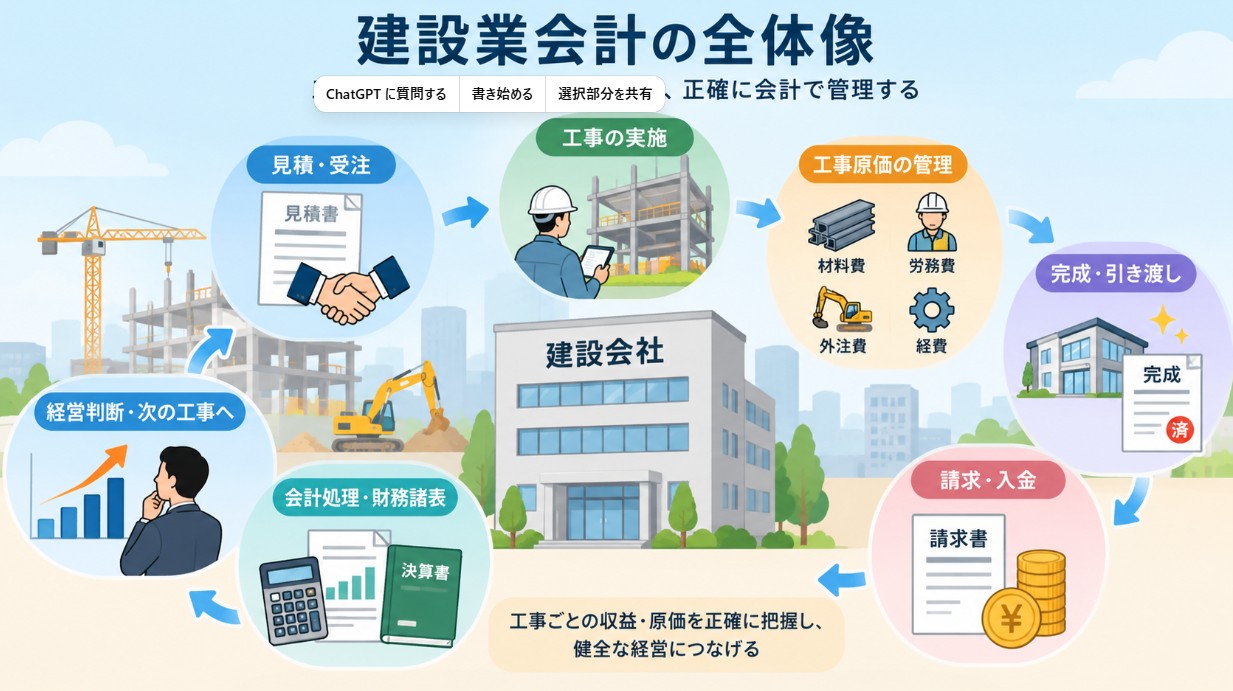
建設業会計とは、建設業における取引や工事の実態に合わせて行う会計処理のことです。
建設業では、一般的な商品販売とは異なり、工事の受注から施工、完成、引き渡しまでに長い期間を要するケースがあります。また、工事ごとに材料費・労務費・外注費・経費などの原価が発生するため、工事単位で収益や原価を把握することが重要です。
こうした建設業特有の取引を適切に財務諸表へ反映するため、建設業では一般的な企業とは異なる勘定科目が使用されています。
一般会計との違い
建設業会計と一般的な企業会計の大きな違いの一つが、建設業特有の勘定科目を使用することです。
例えば、一般的な企業で「売上高」とするものを、建設業では「完成工事高」として表示します。また、「売上原価」は「完成工事原価」、「売掛金」は「完成工事未収入金」など、建設業の取引内容に合わせた名称が使われます。
| 一般的な会計 | 建設業会計 |
|---|---|
| 売上高 | 完成工事高 |
| 売上原価 | 完成工事原価 |
| 売上総利益 | 完成工事総利益 |
| 売掛金 | 完成工事未収入金 |
| 仕掛品 | 未成工事支出金 |
| 前受金 | 未成工事受入金 |
| 買掛金 | 工事未払金 |
ただし、名称が異なるだけですべての会計処理が別物になるわけではありません。建設業特有の取引を適切に表現するために、一般会計とは異なる勘定科目が設定されています。
建設業会計ソフトに関する記事はこちら
建設業会計の主な勘定科目
建設業会計では、工事の収益や原価、未完成工事に関する取引を適切に管理するため、建設業特有の勘定科目が使用されます。
建設業会計の主な勘定科目
| 勘定科目 | 概要 |
|---|---|
| 完成工事高 | 完成した工事などについて認識した収益 |
| 完成工事原価 | 完成工事高に対応する工事原価 |
| 完成工事総利益 | 完成工事高から完成工事原価を差し引いた利益 |
| 完成工事未収入金 | 完成工事高として計上したものの、まだ回収していない金額 |
| 未成工事支出金 | 完成工事原価として計上されていない、未完成工事に係る支出 |
| 未成工事受入金 | 工事完成前に受け取った請負代金など |
| 工事未払金 | 工事に係る費用のうち、まだ支払っていない金額 |
完成工事高
完成工事高とは、建設工事について認識した収益を指します。
一般的な企業会計における「売上高」に対応する勘定科目ですが、建設業では工事の完成や進捗など、契約内容や適用する収益認識方法に応じて収益を認識します。
完成工事原価
完成工事原価とは、完成工事高に対応する工事の原価です。
代表的なものとして、以下のような費用があります。
- 材料費
- 労務費
- 外注費
- 経費
建設業では、工事ごとに発生するこれらの原価を適切に集計することが重要です。なお、販売費や一般管理費など、工事原価に該当しない費用は完成工事原価とは区別して管理します。
減価償却費に関する記事はこちら
完成工事総利益
完成工事高から完成工事原価を差し引いた利益が「完成工事総利益」です。
一般的な企業会計における「売上総利益」に相当します。完成工事高は収益、完成工事総利益は工事原価を差し引いた後の利益であるため、意味を混同しないよう注意しましょう。
完成工事未収入金
完成工事未収入金とは、収益として認識したものの、まだ回収していない工事代金を指します。
例えば、工事が完成して収益を認識したものの、取引先からの入金が翌月以降になる場合などが該当します。一般的な企業会計における「売掛金」に相当する勘定科目です。
未成工事支出金
「未成工事支出金」とは、まだ完成していない工事について発生し、完成工事原価として計上されていない支出を指します。
建設工事は複数の会計期間にまたがることがあるため、工事の進捗状況に応じて、発生した原価を適切に管理する必要があります。
一般的な企業会計における「仕掛品」に近い性質を持つ勘定科目です。
未成工事受入金
「未成工事受入金」とは、工事が完成する前に受け取った工事代金などを指します。
工事代金の前払いなどが該当し、一般的な企業会計における「前受金」に相当します。工事完成前に受け取ったからといって、必ずしもその時点ですべてを完成工事高として計上するわけではないため、収益認識と区別して管理することが重要です。
工事未払金
「工事未払金」とは、工事に関連して発生した費用のうち、まだ支払っていない金額を指します。
例えば、材料費や外注費などのうち、支払期日が到来していないものが該当します。一般的な企業会計における「買掛金」に近い勘定科目です。
建設業の労務費に関する記事はこちら
建設業会計で押さえておきたい収益認識
建設業会計を理解するうえで重要なのが、工事の収益をいつ認識するのかという点です。
建設工事では、契約から完成・引き渡しまでが複数の会計期間にまたがる場合があります。そのため、企業が適用する会計基準や契約内容に応じて、収益を適切な期間に認識する必要があります。
収益認識に関する会計基準を適用する場合
企業会計基準第29号「収益認識に関する会計基準」では、顧客との契約について履行義務を識別し、その履行義務を「一定の期間にわたり充足する」のか「一時点で充足する」のかを判定します。
建設工事について、次のいずれかの要件を満たす場合には、履行義務を一定の期間にわたり充足するものとして、工事の進捗に応じて収益を認識します。
- 企業が履行するにつれて、顧客がその便益を受け取る
- 履行によって生じる資産を、資産の生成または価値の増加に応じて顧客が支配する
- 他の用途に転用できない資産が生じ、履行済み部分について対価を受け取る強制力のある権利を有している
一定の期間にわたり履行義務を充足する場合は、履行義務の充足に係る進捗度を見積もり、その進捗度に応じて収益を認識します。
一方、上記の要件を満たさず、一定の期間にわたり履行義務を充足するものではない場合は、一時点で履行義務を充足するものとして、その時点で収益を認識します。
したがって、収益認識に関する会計基準では、単純に「工事期間が長ければ工事進行基準、短ければ工事完成基準」という区分で判断するわけではありません。
中小企業の会計に関する指針を適用する場合
中小企業の会計処理については、「中小企業の会計に関する指針」において、工事契約について工事進行基準と工事完成基準という整理が示されています。
工事の進行途上においても、その進捗部分について成果の確実性が認められる場合には工事進行基準を適用し、成果の確実性が認められない場合には工事完成基準を適用します。
成果の確実性が認められるためには、主に次の3つの要素を信頼性をもって見積もれることが必要です。
- 工事収益総額
- 工事原価総額
- 決算日における工事進捗度
このように、建設業の収益認識は、適用する会計基準によって判断方法が異なります。自社がどの会計基準に基づいて会計処理を行っているのかを確認したうえで、適切に処理することが重要です。
建設業の収益認識は、契約内容や適用する会計基準によって判断が変わる場合があります。実際の会計処理については、税理士や公認会計士などの専門家にも確認しましょう。
中小企業の会計に関する詳しい情報はこちら
収益認識に関する記事はこちら

建設業会計では原価管理も重要
建設業会計を適切に行うためには、会計処理だけでなく工事ごとの原価管理も重要です。
建設工事では、材料費・労務費・外注費・経費など、さまざまなコストが発生します。これらを工事ごとに正確に集計できなければ、工事の利益を正しく把握することが難しくなります。
- 見積時の原価と実際に発生した原価を比較する
- 工事ごとの利益率を確認する
- 材料費や外注費などの増加を把握する
- 予算と実績の差異を分析する
- 今後の見積や実行予算に分析結果を活用する
特に、実行予算と実際の原価を比較して差異を把握することは、工事利益を守るうえで重要です。
建設業会計に関するよくある質問
- 建設業会計と一般会計は何が違いますか?
-
建設業会計では、建設工事の特徴に合わせて「完成工事高」「完成工事原価」「未成工事支出金」「未成工事受入金」などの勘定科目を使用します。また、工事ごとの原価管理や、契約内容に応じた収益認識が重要になる点も特徴です。
- 完成工事高とは何ですか?
-
完成工事高とは、建設工事について認識した収益を指します。一般的な企業会計における「売上高」に相当する勘定科目です。工事の完成時点で認識する場合だけでなく、適用する会計基準や契約内容によって進捗に応じて認識する場合もあります。
- 未成工事支出金とは何ですか?
-
未成工事支出金とは、まだ完成していない工事について発生し、完成工事原価として計上されていない支出を指します。一般的な企業会計における「仕掛品」に近い性質を持つ勘定科目です。
- 工事進行基準と工事完成基準の違いは何ですか?
-
工事進行基準は工事の進捗に応じて各会計期間に収益を認識する方法です。一方、工事完成基準は工事が完成し、引き渡しが完了した時点で収益を認識する方法です。ただし、どちらを適用するかは一律に工事期間だけで決まるものではなく、適用する会計基準や契約内容などを踏まえて判断する必要があります。
- 収益認識に関する会計基準では、建設工事の収益をいつ計上しますか?
-
顧客との契約について履行義務を識別し、その履行義務を一定の期間にわたり充足する要件を満たす場合は、工事の進捗に応じて収益を認識します。要件を満たさず、一時点で履行義務を充足する場合は、その時点で収益を認識します。
- 建設業会計では原価管理も必要ですか?
-
はい。建設業では工事ごとに材料費・労務費・外注費・経費などが発生するため、工事単位で原価を管理することが重要です。実行予算と実績を比較することで、原価の超過や利益率の変化を把握し、今後の見積や予算作成にも活用できます。
- 建設業会計の処理は一般的な会計ソフトでもできますか?
-
一般的な会計ソフトでも基本的な会計処理はできますが、工事ごとの原価管理や案件別の利益管理など、建設業特有の管理まで行う場合は、建設業向けの会計ソフトや工事管理システムを検討するとよいでしょう。
建築・リフォーム業向け管理システム「アイピア」
アイピアは建築業に特化した一元管理システムであり、顧客情報、見積情報、原価情報、発注情報など工事に関する情報を一括で管理できるため、情報集約の手間が削減されます。
さらに、アイピアはクラウドシステム。外出先からでも作成・変更・確認ができます。
アイピアはここが便利!6つのポイント
まとめ
建設業会計は、長期間にわたる工事や工事ごとの原価管理など、建設業特有の取引を適切に会計へ反映するための考え方です。
一般的な企業会計とは異なり、「完成工事高」「完成工事原価」「未成工事支出金」「未成工事受入金」など、建設業特有の勘定科目が使用されます。
また、工事の収益認識については、適用する会計基準によって考え方が異なります。収益認識に関する会計基準を適用する場合は、履行義務を一定の期間にわたり充足するのか、一時点で充足するのかを判定し、必要に応じて工事の進捗に応じて収益を認識します。一方、中小企業の会計処理では、工事進行基準と工事完成基準という整理が用いられる場合があります。
さらに、建設業では会計処理だけでなく、工事ごとの原価を把握し、実行予算と実績を比較する原価管理も欠かせません。会計情報と工事管理の情報を連携させることで、工事の利益をより正確に把握し、経営判断にも活用しやすくなります。
原価管理の基礎に関する記事
- 【建設業向け】工事原価管理とは?メリットや課題、目的を簡単にご紹介
- 【基礎から解説】原価計算とは?計算方法や目的別の種類も解説!
- ABC(活動基準原価計算)とは?計算方法やメリット、事例を解説
- 【リフォーム業向け原価管理】原価計算書を作成して粗利率低下を防止
原価管理の改善に関する記事
- 【2026年最新】赤字工事を未然に防ぐ「原価管理のコツ」5選!エクセル脱却と利益を残す仕組み
- 原価管理の失敗事例5選と赤字工事を防ぐための具体的な対策/a>
- 工事管理システムで原価管理を劇的改善!どんぶり勘定から脱却する選び方
原価管理ソフト(システム)に関する記事
“社内のデータを一元管理”工務店・リフォーム会社が選ぶ!