原価計算は、商品やサービスを提供するためにかかった費用を把握し、販売価格の決定や利益の管理、経営判断などに役立てるための重要な業務です。
しかし、「原価計算とは何か」「何を原価に含めるのか」「どのように計算するのか」など、基礎から理解したい方も多いのではないでしょうか。
この記事では、原価計算の基礎知識から、原価を構成する3つの要素、種類、基本的な計算方法までわかりやすく解説します。
原価計算とは
原価計算とは、商品やサービスを提供するために発生した費用を集計し、製品・サービスごとの原価を算出することです。
たとえば、製造業であれば、製品を作るために使用した材料費や作業員の人件費、工場の設備にかかる費用などを集計します。
原価を正確に把握することで、販売価格が適切か、十分な利益を確保できているか、どの工程にコストがかかっているかなどを判断できます。
つまり原価計算は、「いくらかけて商品・サービスを提供し、どれだけ利益を得られるのか」を把握するための基礎となる仕組みです。
「原価」と「原価計算」の違い
「原価」と「原価計算」は似た言葉ですが、意味が異なります。
- 原価:商品やサービスを提供するためにかかった費用
- 原価計算:発生した費用を集計・分類し、原価を算出するための手続き
原価計算では、発生した費用を材料費・労務費・経費などに分類し、最終的に製品やサービスごとの原価を算出します。
原価管理について詳しくはこちら
原価を構成する3つの要素
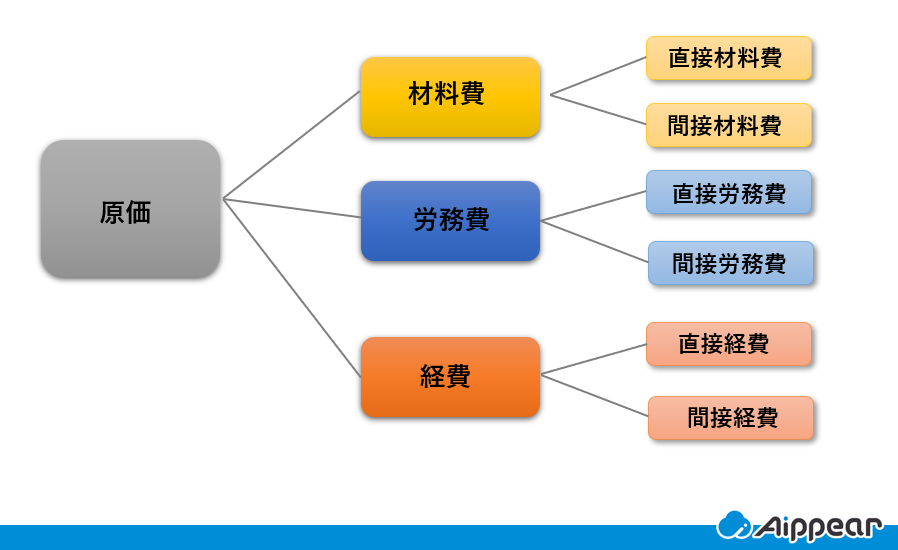
原価計算の基礎として、まず理解しておきたいのが「材料費」「労務費」「経費」の3つです。
原価は、基本的にこれら3つの費用から構成されます。
材料費
材料費とは、製品やサービスを提供するために使用する材料・原料などにかかる費用です。
製品に直接使用した材料など、製品との関係が明確なものは「直接材料費」、製造に必要ではあるものの特定の製品に直接対応させることが難しいものは「間接材料費」として扱います。
直接材料費
主要材料費:製品に主に使用される素材や原料の費用
買入部品費:外部から購入し、製品に取り付ける部品の費用
間接材料費
補助材料費:製品の製造に使用する補助的な材料の費用
工場消耗品費:製造に必要な消耗品の費用
消耗工場備品費:製造に使用する工具などの費用
労務費
労務費とは、製品の製造やサービスの提供に携わる従業員の労働にかかる費用です。
製品や作業との関係を明確にできるものは直接労務費、それ以外は間接労務費として分類します。
- 賃金
- 給与
- 賞与
- 各種手当
- 福利厚生にかかる費用
経費
経費とは、材料費と労務費以外で、製品の製造やサービスの提供に必要となる費用です。
たとえば、製造設備の減価償却費や水道光熱費、修繕費、外注加工費などがあります。
- 減価償却費
- 水道光熱費
- 修繕費
- 外注加工費
- その他の製造経費
原価計算を行う5つの目的
原価計算は、単に「商品1個あたりのコストを調べる」ためだけに行うものではありません。
原価計算によって得られたデータは、財務諸表の作成、価格設定、原価管理、予算編成、経営計画など、さまざまな場面で活用されます。
- 財務諸表を作成する
- 適切な販売価格を設定する
- 原価を管理する
- 予算を編成する
- 経営計画・意思決定に活用する
① 財務諸表を作成するため
原価計算によって算出したデータは、財務諸表を作成するための基礎となります。
製品の製造などにどれだけの費用がかかったのかを把握することで、企業の損益や財政状態を適切に示すための情報として活用できます。
② 適切な販売価格を設定するため
原価が分からなければ、販売価格が適切かどうかを判断することは困難です。
原価計算によって必要なコストを把握することで、原価を下回る価格で販売していないか、目標とする利益を確保できる価格になっているかを判断できます。
③ 原価を管理するため
原価を継続的に計算することで、どの費用が増えているのか、どこに無駄があるのかを把握できます。
さらに、目標となる原価と実際に発生した原価を比較すれば、コスト増加の原因を分析し、改善につなげることも可能です。
④ 予算を編成するため
過去の原価データは、将来の予算を作成するときにも役立ちます。
過去の材料費や労務費などを参考にすることで、必要な費用や利益を見込んだ現実的な予算計画を立てやすくなります。
⑤ 経営計画・意思決定に活用するため
原価計算によって得られたデータは、経営計画を立てる際の判断材料にもなります。
たとえば、商品の販売価格を変更する、新しい設備を導入する、特定の商品・サービスの提供方法を見直すなど、さまざまな意思決定に活用できます。
原価計算に関連する記事はこちら
原価計算の種類
原価計算にはさまざまな方法がありますが、基礎としては「目的による分類」と「生産形態による分類」を押さえておくと理解しやすくなります。
目的による原価計算の種類
- 標準原価計算
- 実際原価計算
- 直接原価計算
標準原価計算
標準原価計算とは、あらかじめ設定した標準的な原価と、実際に発生した原価を比較して、原価を管理する方法です。
標準と実際の原価に差が生じた場合、その差異を分析することで、材料費や労務費などに発生した問題を把握し、原価低減につなげます。
実際原価計算
実際原価計算とは、実際に発生した材料費・労務費・経費などを集計して原価を算出する方法です。
実際に発生した費用をもとに原価を把握できるため、実績の確認や財務会計との関連で重要な方法です。
直接原価計算
直接原価計算は、原価を固定費と変動費に分け、主に変動費を製品の原価として捉え、限界利益などを分析する方法です。
売上高から変動費を差し引いた限界利益を把握することで、販売数量や価格の変化が利益にどのような影響を与えるのか分析しやすくなります。
生産形態による原価計算の種類
生産形態によって原価計算の方法を分ける場合、代表的なのが「総合原価計算」と「個別原価計算」です。
総合原価計算
総合原価計算とは、一定期間に大量生産した同種製品について、発生した原価をまとめて計算する方法です。
食品や飲料など、同じ製品を継続的に大量生産する業種などで利用されます。
個別原価計算
個別原価計算とは、製品や受注した案件ごとに発生した原価を集計する方法です。
注文住宅や建設工事、オーダーメイド製品など、案件ごとに仕様や発生する費用が異なる受注生産で利用しやすい方法です。
原価管理ソフトに関連する記事はこちら
原価計算の基本的な流れ
原価計算では、発生した費用をいきなり製品ごとの原価にするのではなく、基本的に「費目別原価計算」「部門別原価計算」「製品別原価計算」という流れで集計します。
- 費目別原価計算
- 部門別原価計算
- 製品別原価計算
① 費目別原価計算
費目別原価計算では、発生した費用を「材料費」「労務費」「経費」などの費目に分類して集計します。
さらに、それぞれの費用を直接費と間接費に分類することで、製品や案件との関係を明確にします。
② 部門別原価計算
部門別原価計算では、費目別に集計した原価を部門ごとに集計・配分します。
製造部門などで発生した費用だけでなく、複数の部門に共通して発生する間接費についても、一定の基準に基づいて配分します。
③ 製品別原価計算
最後に、製品や案件ごとに直接費と配分された間接費を集計し、製品別の原価を算出します。
たとえば、ある製品の材料費が100円、労務費が50円、配分された間接費が50円であれば、製品1個あたりの原価は200円です。
製品原価 = 材料費 + 労務費 + 経費
原価計算の具体例
ここでは、1つの商品を製造するケースを例に、原価計算の考え方を簡単に確認してみましょう。
| 費目 | 金額 |
|---|---|
| 材料費 | 100円 |
| 労務費 | 50円 |
| 経費 | 50円 |
| 合計原価 | 200円 |
この場合、1個あたりの原価は「100円+50円+50円=200円」となります。
販売価格を300円とすると、単純化した場合の販売価格と原価の差額は100円です。ただし、実際の利益を判断する際には、販売費や一般管理費なども考慮する必要があります。
原価計算を行う際の注意点
ここからは、原価計算を行う際の注意点をご紹介します。
費用の分類ルールを統一する
原価計算では、どの費用をどの費目に分類するのか、社内でルールを統一することが重要です。
間接費の配分基準を適切に設定する
間接費は特定の製品や案件に直接対応させることが難しいため、作業時間や稼働時間など、合理的な基準を設定して配分する必要があります。
原価を継続的に見直す
材料費や人件費などは変動するため、一度計算した原価をそのまま使い続けるのではなく、実績を確認しながら定期的に見直すことが大切です。
建設業における原価計算
建設業では、工事ごとに発生する材料費、労務費、外注費、経費などを集計し、工事ごとの原価を把握することが重要です。
特に建設工事は、案件ごとに工事内容や規模、必要な人員・材料などが異なるため、工事単位で原価を把握する「個別原価計算」の考え方が重要になります。
工事ごとの原価を把握できれば、見積段階で想定した原価と実際に発生した原価を比較し、利益率の低下や原価超過の原因を分析できます。
そのため、建設業では原価計算と原価管理を連動させ、工事台帳などを活用して案件ごとの収支を継続的に確認することが重要です。
建設業の原価管理について詳しくはこちら
原価計算と原価管理の違い
原価計算と原価管理は関連する言葉ですが、意味は異なります。
| 項目 | 意味 |
|---|---|
| 原価計算 | 発生した費用を集計・分類し、原価を算出すること |
| 原価管理 | 原価を把握・分析し、コスト削減や利益改善につなげること |
つまり、原価計算は「原価を算出すること」、原価管理は「算出した原価を管理・改善すること」と考えると分かりやすいでしょう。
原価計算を効率化する方法
原価計算では、材料費や労務費、経費などのデータを集計し、製品や案件ごとに振り分ける必要があります。そのため、Excelなどで管理している場合、データ入力や集計に手間がかかることがあります。
特に建設業では、工事ごとに材料費や外注費、労務費などが発生するため、手作業だけで原価を正確に把握するのは容易ではありません。
そこで、原価管理システムなどを活用し、見積・発注・仕入・工事原価などの情報を一元管理することで、原価計算にかかる作業を効率化できます。
また、実際に発生した原価と見積時の原価を比較できれば、工事ごとの利益率や原価超過の状況も把握しやすくなります。
原価管理システムについて詳しくはこちら
原価計算に関するよくある質問
原価計算に関するよくある質問をご紹介します。
原価計算とは簡単にいうと何ですか?
原価計算とは、商品やサービスを提供するために発生した費用を集計し、製品や案件ごとの原価を算出することです。販売価格の設定や利益管理、経営判断などに活用されます。
原価計算の3要素とは何ですか?
原価を構成する代表的な3つの要素は「材料費」「労務費」「経費」です。これらを集計・分類して製品や案件ごとの原価を算出します。
原価計算はなぜ必要ですか?
原価を把握することで、適切な販売価格の設定、利益の予測、コスト削減、予算編成、経営計画などに役立てられるためです。
建設業でも原価計算は必要ですか?
必要です。建設業では工事ごとに材料費、労務費、外注費、経費などが発生するため、工事単位で原価を把握することが利益管理につながります。
原価計算と原価管理は同じですか?
同じではありません。原価計算は原価を算出すること、原価管理は算出した原価を分析・管理し、コスト削減や利益改善につなげることを指します。
まとめ
原価計算とは、商品やサービスを提供するために発生した費用を集計し、製品や案件ごとの原価を算出することです。
原価計算の基礎として、まずは以下のポイントを押さえておきましょう。
- 原価は「材料費」「労務費」「経費」などから構成される
- 原価計算は販売価格の設定や利益管理に役立つ
- 標準原価計算・実際原価計算・直接原価計算などの方法がある
- 総合原価計算と個別原価計算は、生産形態によって使い分ける
- 建設業では工事ごとの原価を把握することが重要
正確な原価を把握することは、適切な価格設定や利益の確保、コスト削減につながります。
特に建設業のように案件ごとに発生する費用が異なる業種では、工事ごとの原価を継続的に把握・管理することが重要です。
原価計算を効率化し、工事ごとの収支を正確に把握したい場合は、原価管理システムの活用も検討してみましょう。
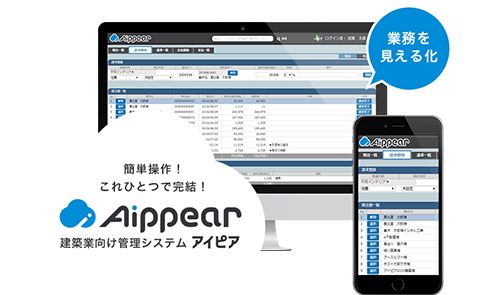
建築業向けの管理システム「アイピア」
アイピアは建築業に特化した一元管理システムであり、顧客情報、見積情報、原価情報、発注情報など工事に関する情報を一括で管理できるため、情報集約の手間が削減されます。
さらに、アイピアはクラウドシステム。外出先からでも作成・変更・確認ができます。
アイピアはここが便利!6つのポイント
原価管理の基礎に関する記事
- 【建設業向け】工事原価管理とは?メリットや課題、目的を簡単にご紹介
- 【基礎から解説】原価計算とは?計算方法や目的別の種類も解説!
- ABC(活動基準原価計算)とは?計算方法やメリット、事例を解説
- 【リフォーム業向け原価管理】原価計算書を作成して粗利率低下を防止
原価管理の改善に関する記事
- 【2026年最新】赤字工事を未然に防ぐ「原価管理のコツ」5選!エクセル脱却と利益を残す仕組み
- 原価管理の失敗事例5選と赤字工事を防ぐための具体的な対策/a>
- 工事管理システムで原価管理を劇的改善!どんぶり勘定から脱却する選び方
原価管理ソフト(システム)に関する記事
“社内のデータを一元管理”工務店・リフォーム会社が選ぶ!