工事完成基準とは、建設業の請負工事について、工事が完成し、目的物を顧客に引き渡した時点で売上を計上する方法です。建設業の会計処理では、工事の進捗に応じて売上を計上する方法との違いや、自社に適用される収益認識のルールを理解することが重要です。
本記事では、工事完成基準の意味やメリット、工事進行基準との違い、新収益認識基準との関係についてわかりやすく解説します。建設業の経理担当者や経営者の方は、会計処理の基本を確認する際にお役立てください。
時間削減・利益UP・情報共有ができる
効果を実感できる運用サポート!建築業向け管理システムならアイピア
アイピアではシステム導入の効果を実感していただけるよう丁寧な運用サポートを心がけております。
利益や業務効率化を体感したい方は、ぜひアイピアの無料デモ体験にお申込みください!
工事完成基準を理解する前に知っておきたいポイント
工事完成基準について調べると、工事進行基準や新収益認識基準という言葉を目にすることがあります。これらは工事の売上をいつ計上するかに関係する考え方ですが、適用される会計ルールによって整理が異なります。
特に注意したいのは、2021年4月以降、すべての建設会社で工事完成基準・工事進行基準が一律に廃止されたわけではないという点です。
企業会計基準を適用する企業では、原則として「収益認識に関する会計基準」に基づき、契約内容や履行義務の充足状況に応じて収益を認識します。一方、中小企業では、採用する会計ルールによって従来の工事完成基準・工事進行基準に沿った処理が行われる場合もあります。
工事完成基準と新収益認識基準の関係
工事完成基準は、工事の完成と引き渡しを基準に売上を計上する考え方です。これに対し、収益認識に関する会計基準では、契約における履行義務が一定期間にわたって充足されるのか、ある一時点で充足されるのかを判定し、その状況に応じて収益を認識します。
そのため、工事の進捗に応じて収益を計上する処理が認められる場合もあれば、完成・引き渡しなどの一時点で収益を認識する場合もあります。新収益認識基準が適用される取引について、すべての工事で進捗に応じた売上計上ができるわけではありません。
また、中小企業では、採用している会計ルールや税務上の取扱いも確認する必要があります。自社に適用される基準を確認したうえで、会計処理を行いましょう。
工事台帳とは、工事ごとの受注金額や材料費、外注費、労務費などを記録し、工事原価や利益を管理するための帳簿です。
工事台帳を手作業で作成・管理していると、入力や集計に時間がかかるだけでなく、情報の更新漏れや転記ミスが発生する可能性もあります。工事ごとの原価や利益を正確に把握するためには、工事台帳ソフトを活用して管理業務を効率化することも有効です。
工事完成基準とは
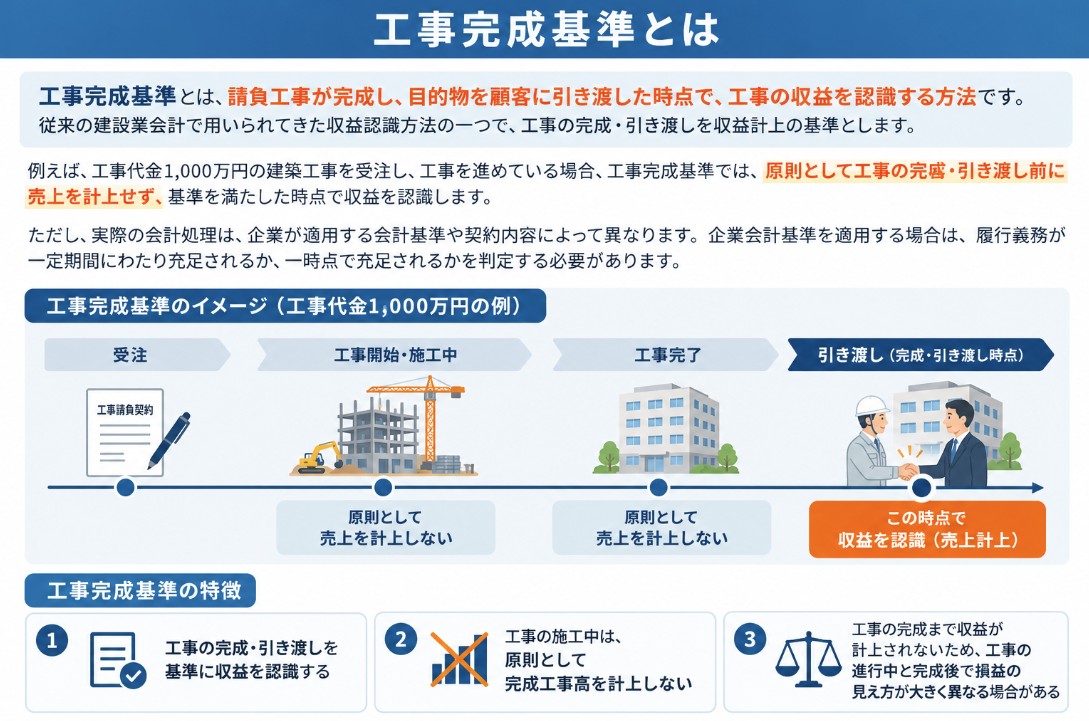
工事完成基準とは、請負工事が完成し、目的物を顧客に引き渡した時点で、工事の収益を認識する方法です。従来の建設業会計で用いられてきた収益認識方法の一つで、工事の完成・引き渡しを収益計上の基準とします。
例えば、工事代金1,000万円の建築工事を受注し、工事を進めている場合、工事完成基準では、原則として工事の完成・引き渡し前に売上を計上せず、基準を満たした時点で収益を認識します。
ただし、実際の会計処理は、企業が適用する会計基準や契約内容によって異なります。企業会計基準を適用する場合は、履行義務が一定期間にわたり充足されるか、一時点で充足されるかを判定する必要があります。
- 工事の完成・引き渡しを基準に収益を認識する
- 工事の施工中は、原則として完成工事高を計上しない
- 工事の完成まで収益が計上されないため、工事の進行中と完成後で損益の見え方が大きく異なる場合がある
工事完成基準の定義と売上を計上するタイミング
工事完成基準では、工事が完成し、目的物を顧客に引き渡した時点を基準として収益を認識します。工事がどこまで進んでいるかではなく、完成・引き渡しという事実を重視する点が特徴です。
例えば、3月に工事を受注し、翌年の9月に完成・引き渡しを行う場合、工事完成基準では、原則として引き渡しを行った事業年度に収益を計上します。決算日をまたいで工事を施工していても、完成・引き渡し前の段階では売上を計上しない考え方です。
ただし、企業会計基準や税務上のルールにはそれぞれ適用条件があるため、すべての工事で同じ処理になるとは限りません。実際の処理では、契約内容や採用している会計ルールを確認することが重要です。
工事完成基準を適用できるか判断するポイント
工事完成基準に沿った会計処理ができるかどうかは、工事の契約内容や自社に適用される会計ルールによって異なります。
企業会計基準を適用する場合は、契約上の履行義務が一定期間にわたって充足される要件を満たすかどうかを確認します。要件を満たす場合は一定期間にわたり収益を認識し、満たさない場合は一時点で収益を認識します。
一方、中小企業では、採用している会計ルールに応じて処理を判断します。工事の規模や期間だけで一律に決めるのではなく、契約内容と適用ルールを確認することが重要です。
工事完成基準のメリット
工事完成基準のメリットは、収益を計上するタイミングが比較的わかりやすく、工事の進捗度を見積もる必要がない点です。
工事の進捗度に応じて収益を計上する場合は、工事収益総額や工事原価総額、進捗度などを適切に見積もる必要があります。一方、工事完成基準では、完成・引き渡しを基準に収益を認識するため、進捗度の見積もりに伴う事務負担を抑えやすくなります。
また、工事が完成するまでは売上を計上しないため、完成前の工事について収益を先行して計上することを避けられます。ただし、完成まで売上が計上されないことから、工事の進行中は経営状況や工事ごとの採算を把握しにくくなる場合があります。
工事完成基準を採用する場合でも、工事台帳などを活用して工事原価や進捗状況を管理することが重要です。会計上の売上計上時期と、現場の原価管理は分けて考え、工事ごとの利益を継続的に把握できる体制を整えましょう。
工事完成基準に関連する仕訳例
工事完成基準に沿った会計処理では、工事の施工中に発生した原価や、顧客から受け取った前受金などを適切に管理する必要があります。
例えば、工事の施工中に材料費100万円を現金で支払った場合、未成工事支出金を用いる仕訳例は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 1,000,000円 | 現金 | 1,000,000円 |
未成工事支出金は、完成前の工事にかかった原価を管理するための勘定科目です。実際の勘定科目や処理方法は、採用する会計ルールや取引内容によって異なります。
また、顧客から工事代金の一部を前受けした場合は、未成工事受入金などを用いて処理します。工事完成時には、収益の計上とあわせて、それまでに発生した原価を適切に振り替えます。
仕訳の具体例については、以下の記事も参考にしてください。
なお、上記は一般的な仕訳例です。未成工事支出金の計上・振替方法や完成時の仕訳は、採用する会計ルールや取引内容に合わせて確認してください。
工事進行基準との違い
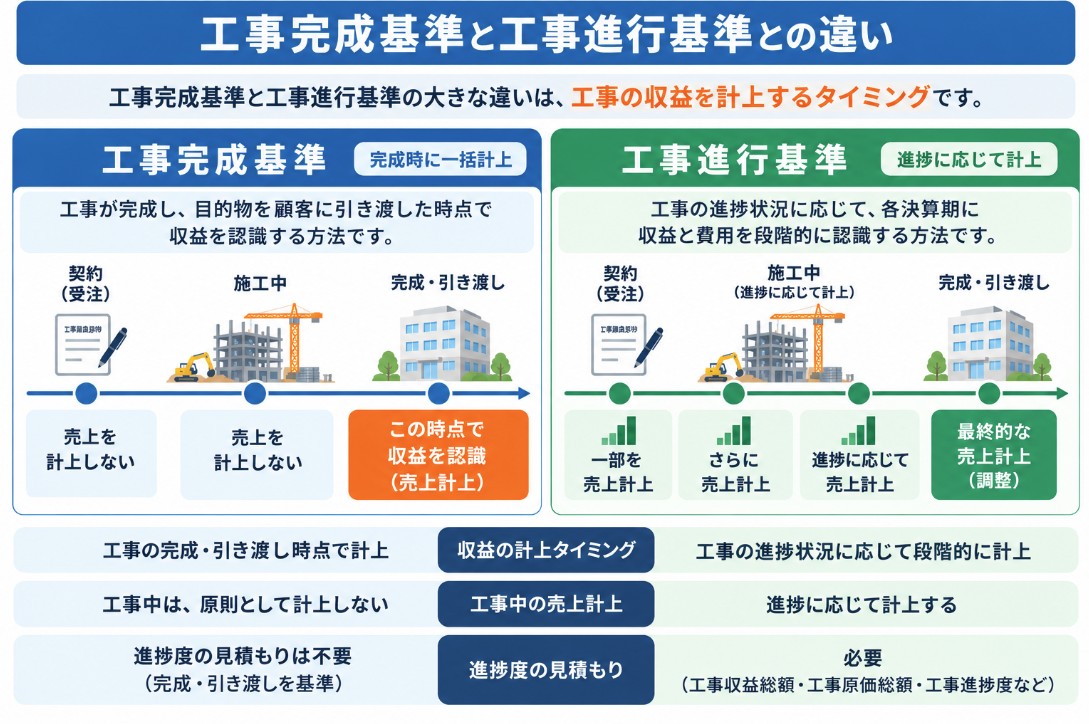
工事完成基準と工事進行基準の大きな違いは、工事の収益を計上するタイミングです。
工事完成基準では、工事が完成して引き渡しを行った時点で収益を認識します。一方、従来の工事進行基準では、工事の進捗状況に応じて収益を段階的に認識します。
なお、工事進行基準は、現在のすべての建設会社に共通して適用される会計基準というわけではありません。企業会計基準を適用する場合は、新収益認識基準に基づく収益認識の判定が必要です。また、中小企業では、採用している会計ルールに応じて従来の工事進行基準・工事完成基準に沿った処理を行う場合があります。
工事進行基準とは
工事進行基準とは、従来の工事契約に関する会計処理で用いられてきた方法で、工事の進捗状況に応じて、各決算期に収益と費用を認識する方法です。
工事の進行に応じて収益を認識するため、工事完成まで収益計上を待つ場合と比べて、各事業年度の業績に工事の進捗を反映しやすいという特徴があります。
従来の工事進行基準では、工事収益総額や工事原価総額、決算日における工事進捗度などを合理的に見積もれることが重要でした。進捗度の算定方法として、発生した工事原価と見積工事原価総額の割合を用いる原価比例法などがあります。
- 工事の進捗状況に応じて収益を認識する
- 工事の収益や原価の見積もり、進捗度の管理が重要になる
- 工事が完成する前でも、進捗に応じて各事業年度の業績に反映できる
工事進行基準のメリット
工事進行基準のメリットは、工事の進捗に応じて収益を認識することで、長期にわたる工事の状況を各事業年度の業績に反映しやすい点です。
工事完成まで売上を計上しない場合、施工中の工事が多い企業では、工事の実態と会計上の売上計上額に大きな差が生じることがあります。進捗に応じて収益を認識する方法であれば、工事の進み具合を会計数値に反映しやすくなります。
ただし、進捗度や工事原価総額の見積もりが適切でなければ、収益や利益の計上額が実態と乖離する可能性があります。そのため、工事原価や進捗状況を継続的に把握し、見積もりを適切に更新することが重要です。
工事進行基準に関する記事はこちら

新収益認識基準との違い
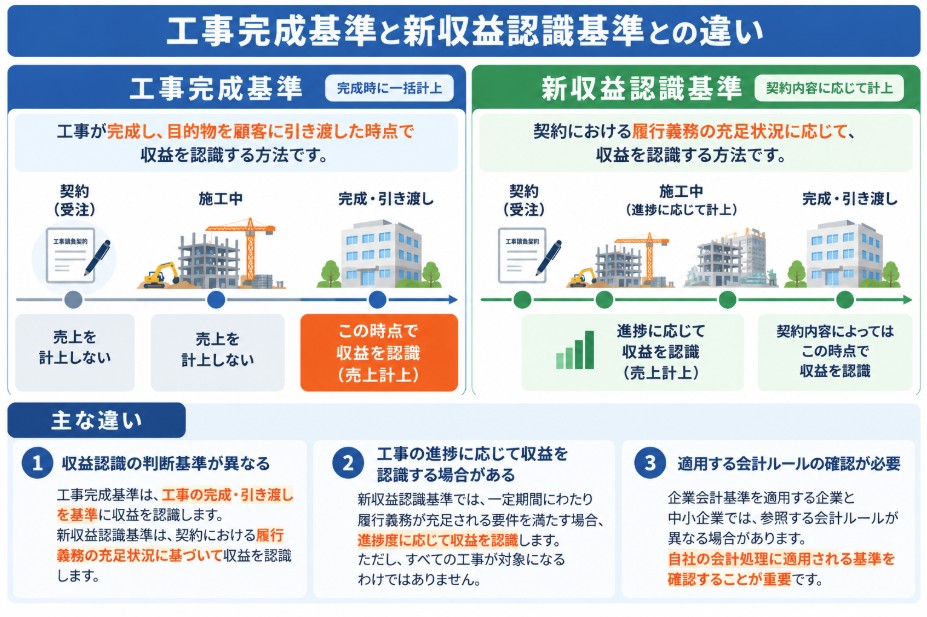
新収益認識基準とは、企業会計基準第29号「収益認識に関する会計基準」などに基づき、顧客との契約から生じる収益を認識するためのルールです。原則として、顧客に財やサービスの支配が移転し、履行義務が充足されたときに収益を認識します。
企業会計基準を適用する企業では、工事契約についても、契約内容に応じて履行義務が一定期間にわたり充足されるのか、ある一時点で充足されるのかを判定します。
一定期間にわたり履行義務が充足される要件を満たす場合は、進捗度に応じて収益を認識します。一方、その要件を満たさない場合は、履行義務が充足される一時点で収益を認識します。
例えば、建設工事の契約内容によっては、工事の進捗に応じて収益を認識する場合もあれば、完成・引き渡しなどの時点で収益を認識する場合もあります。工事であるという理由だけで、必ず進捗に応じて売上を計上できるわけではありません。
なお、収益認識に関する会計基準は、すべての中小企業に一律に適用されるわけではありません。中小企業では、採用している会計ルールや税務上の取扱いを確認する必要があります。
- 収益認識の判断基準が異なる
工事完成基準では、工事の完成・引き渡しを基準に収益を認識します。新収益認識基準では、契約における履行義務の充足状況に基づいて収益を認識します。 - 工事の進捗に応じて収益を認識する場合がある
新収益認識基準では、一定期間にわたり履行義務が充足される要件を満たす場合、進捗度に応じて収益を認識します。ただし、すべての工事が対象になるわけではありません。 - 適用する会計ルールの確認が必要
企業会計基準を適用する企業と中小企業では、参照する会計ルールが異なる場合があります。自社の会計処理に適用される基準を確認することが重要です。
会計基準についての参考記事はこちら
工事完成基準に関するよくある質問(FAQ)
- 工事完成基準とは何ですか?
-
工事完成基準とは、工事が完成し、目的物を顧客に引き渡した時点で収益を認識する方法です。工事の進捗に応じて収益を認識する工事進行基準とは、売上を計上するタイミングが異なります。
- 工事完成基準と工事進行基準の違いは何ですか?
-
工事完成基準は、工事の完成・引き渡し時点で収益を認識する方法です。一方、工事進行基準は、工事の進捗状況に応じて収益を段階的に認識する方法です。ただし、実際に適用する収益認識のルールは、企業が採用している会計基準によって異なります。
- 工事完成基準は現在も使われていますか?
-
工事完成基準という考え方が、すべての企業で一律に廃止されたわけではありません。企業会計基準を適用する企業では収益認識に関する会計基準に基づいて判断し、中小企業では採用する会計ルールに応じて工事完成基準に沿った処理を行う場合があります。自社に適用される会計ルールを確認することが重要です。
- 工事完成基準を採用する場合も工事台帳は必要ですか?
-
工事完成基準を採用する場合でも、工事台帳による原価管理は重要です。材料費や外注費、労務費などを工事ごとに記録することで、工事原価や利益を把握しやすくなります。会計上の売上計上時期にかかわらず、工事の採算を継続的に管理できる体制を整えましょう。
- 工事完成基準では工事中の原価をどのように処理しますか?
-
従来の工事完成基準に沿った処理では、工事完成前に発生した原価を未成工事支出金などで管理し、完成時に適切な勘定科目へ振り替える方法があります。ただし、具体的な仕訳は採用している会計ルールや取引内容によって異なるため、実際の処理では自社の会計ルールを確認してください。
まとめ
本記事では、工事完成基準の意味やメリット、工事進行基準との違い、新収益認識基準との関係について解説しました。
工事完成基準は、工事の完成・引き渡しを基準に収益を認識する方法です。一方、従来の工事進行基準では、工事の進捗状況に応じて収益を認識します。また、新収益認識基準では、契約内容に応じて履行義務の充足状況を判断し、一定期間または一時点で収益を認識します。
どの方法で収益を認識するかは、自社に適用される会計基準や契約内容を確認したうえで判断することが重要です。実際の会計処理については、税理士や公認会計士などの専門家にも確認しましょう。
また、工事の収益を適切に認識するためには、工事の進捗状況や原価を正確に把握することも欠かせません。工事台帳を活用すれば、材料費や外注費などの工事原価を工事ごとに管理し、採算状況を把握しやすくなります。
しかし、工事台帳を手作業で作成・管理すると、情報の入力や集計に時間がかかる場合があります。工事台帳ソフトを活用して原価管理や情報共有を効率化し、工事ごとの利益を把握しやすい体制を整えましょう。
建築業向けの管理システム「アイピア」
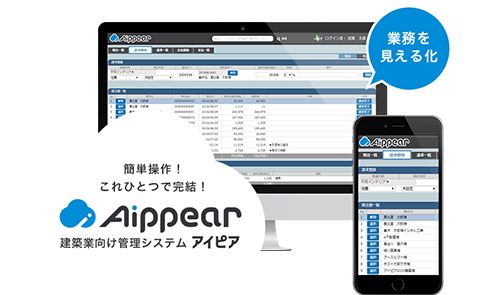
アイピアは建築業に特化した一元管理システムであり、顧客情報、見積情報、原価情報、発注情報など工事に関する情報を一括で管理できるため、情報集約の手間が削減されます。
さらに、アイピアはクラウドシステム。外出先からでも作成・変更・確認ができます。
アイピアはここが便利!6つのポイント
工事台帳に関する記事
- 工事台帳エクセルテンプレート【無料ダウンロード】おすすめ5選と管理方法も解説
- 【厳選】工事台帳ソフトおすすめ11選!導入メリットや選ぶポイントは?
- 工事台帳を手書きで作成する方法とは?テンプレートを活用しよう
原価管理に関する記事
原価管理ソフト(システム)に関する記事
“社内のデータを一元管理”工務店・リフォーム会社が選ぶ!